NOTÍCIA
Concurso Sefaz SC: entenda a operação tributável não registrada
A operação tributável não registrada é um dos temas fiscais que podem aparecer na preparação para o cargo de Auditor Fiscal da Sefaz SC. O estudo exige atenção à legislação tributária nacional e catarinense.
A operação tributável não registrada integra o conjunto de assuntos relevantes para candidatos interessados na carreira de Auditor Fiscal da Secretaria de Estado da Fazenda de Santa Catarina (Sefaz SC). O tema envolve situações em que uma transação sujeita à tributação deixa de ser devidamente registrada pelo contribuinte.
A preparação deve considerar tanto as normas nacionais quanto a legislação estadual aplicável. Além da leitura dos dispositivos legais, é recomendável compreender como a fiscalização identifica omissões e quais consequências tributárias podem decorrer dessas irregularidades.
Detalhes
O conteúdo está relacionado às atribuições de fiscalização e auditoria tributária. Entre os pontos que merecem atenção estão a caracterização da operação tributável, as obrigações de registro, os mecanismos utilizados para apurar movimentações omitidas e as penalidades previstas na legislação.
A notícia original não apresenta informações sobre vagas, remuneração, requisitos, banca organizadora ou publicação de um novo edital da Sefaz SC.
Cronograma
Não foram informadas datas de inscrição, aplicação de provas ou outras etapas de seleção. Também não há, no conteúdo analisado, confirmação de edital publicado.
Próximos passos
Os candidatos podem incluir o assunto no planejamento de estudos para a área fiscal, priorizando a legislação tributária de Santa Catarina e a resolução de questões relacionadas à omissão de operações. Também é importante acompanhar os canais oficiais do Governo de Santa Catarina para eventuais atualizações sobre o concurso.
Delimite o tema antes de aprofundar
A necessidade imediata do candidato é transformar uma expressão ampla em um objeto de estudo controlável. Operação tributável não registrada reúne duas perguntas centrais: por que determinada transação está sujeita à tributação e de que forma a ausência de registro pode ser percebida pela fiscalização. Separar essas perguntas evita uma leitura superficial, baseada apenas na ideia genérica de omissão.
Como orientação editorial, comece registrando, em linguagem própria, o significado de cada parte da expressão. Depois, relacione o tema às atribuições de fiscalização e auditoria tributária mencionadas na notícia. Esse exercício não substitui a legislação, mas cria um mapa para que a leitura normativa tenha propósito.
Uma ficha inicial pode conter:
- conceito de operação tributável conforme o dispositivo estudado;
- registro que deveria representar a transação, quando identificado na norma;
- situação que caracteriza a possível omissão;
- mecanismo de apuração mencionado no material consultado;
- consequência tributária expressamente associada à irregularidade.
Separe normas nacionais e catarinenses
O assunto exige atenção tanto às normas nacionais quanto à legislação tributária de Santa Catarina. Na prática, misturar os dois planos em anotações corridas pode dificultar a identificação da origem de cada regra. A organização mais segura é criar blocos distintos e registrar ao lado de cada conclusão o dispositivo que a sustenta.
Essa separação também ajuda a reconhecer o papel de cada norma sem antecipar interpretações. Um enunciado de estudo pode apresentar uma regra nacional, uma disposição estadual ou uma situação que demande a leitura conjunta de ambas. O candidato deve conseguir localizar a base usada, em vez de confiar somente na memória do resumo.
Como orientação editorial, adote marcações como norma nacional, norma estadual, conceito, obrigação de registro, apuração e penalidade. São etiquetas de organização pessoal, não classificações oficiais. Se houver aparente conflito entre materiais, volte ao texto normativo aplicável e registre a dúvida para revisão, sem completar a lacuna por suposição.
Construa uma sequência de análise
Casos sobre omissão ficam mais claros quando examinados em uma ordem constante. Primeiro, identifique a transação narrada. Em seguida, verifique por que ela seria tributável segundo a norma apresentada. Só então analise qual registro seria pertinente e qual circunstância indicaria que ele não foi realizado adequadamente.
Uma sequência prática de perguntas pode ser:
- qual operação aparece no caso;
- qual trecho normativo permite tratá-la como tributável;
- qual dever de registro está efetivamente descrito;
- qual informação ou movimentação revela a possível omissão;
- qual consequência é indicada pela legislação estudada;
- quais dados do enunciado ainda são insuficientes para concluir.
O último ponto é importante. Nem toda narrativa incompleta autoriza presumir irregularidade. Em exercícios, diferenciar fato informado, inferência possível e conclusão normativa reduz erros causados por palavras que parecem familiares. Essa é uma técnica de leitura, não uma afirmação sobre critérios específicos de uma futura prova.
Organize os mecanismos de apuração
A notícia destaca a importância de compreender como a fiscalização identifica omissões e apura movimentações não registradas. Como não são detalhados mecanismos específicos, o candidato deve extraí-los diretamente da legislação e dos materiais de estudo que estiver usando, sem atribuir ao concurso regras que ainda não foram apresentadas.
Para cada mecanismo encontrado, monte um registro comparável. Anote o fato observado, a informação que deveria existir, a divergência detectada e a consequência prevista no dispositivo. Esse formato mostra a lógica entre evidência e conclusão e evita decorar expressões isoladas.
Também vale distinguir indício, procedimento de apuração e resultado da análise, sempre conforme a redação estudada. Se um exercício não oferecer dados suficientes, marque exatamente o que falta. Assim, a revisão deixa de ser uma coleção de respostas e passa a revelar em qual ponto do raciocínio ocorreu a dificuldade.
Trate penalidades sem generalizações
As penalidades fazem parte dos pontos relevantes, mas não devem ser estudadas como consequência automática de qualquer falha de registro. A conduta descrita, o enquadramento e a consequência precisam permanecer vinculados ao texto legal correspondente. Sem essa vinculação, há risco de transferir uma regra de uma hipótese para outra.
Como orientação editorial, prepare fichas com três campos: situação analisada, fundamento normativo e consequência expressamente prevista. Se o material mencionar mais de uma possibilidade, mantenha cada uma separada e anote o elemento que as diferencia. Não acrescente valores, percentuais ou condições que não tenham sido confirmados na norma consultada.
Na resolução de questões, observe se o comando pede caracterização da operação, identificação da obrigação, método de apuração ou consequência. Muitas respostas erradas podem parecer relacionadas ao assunto, mas pertencer a outro momento da análise. Localizar a pergunta antes de recuperar a regra torna a decisão mais objetiva.
Registre erros de forma comparável
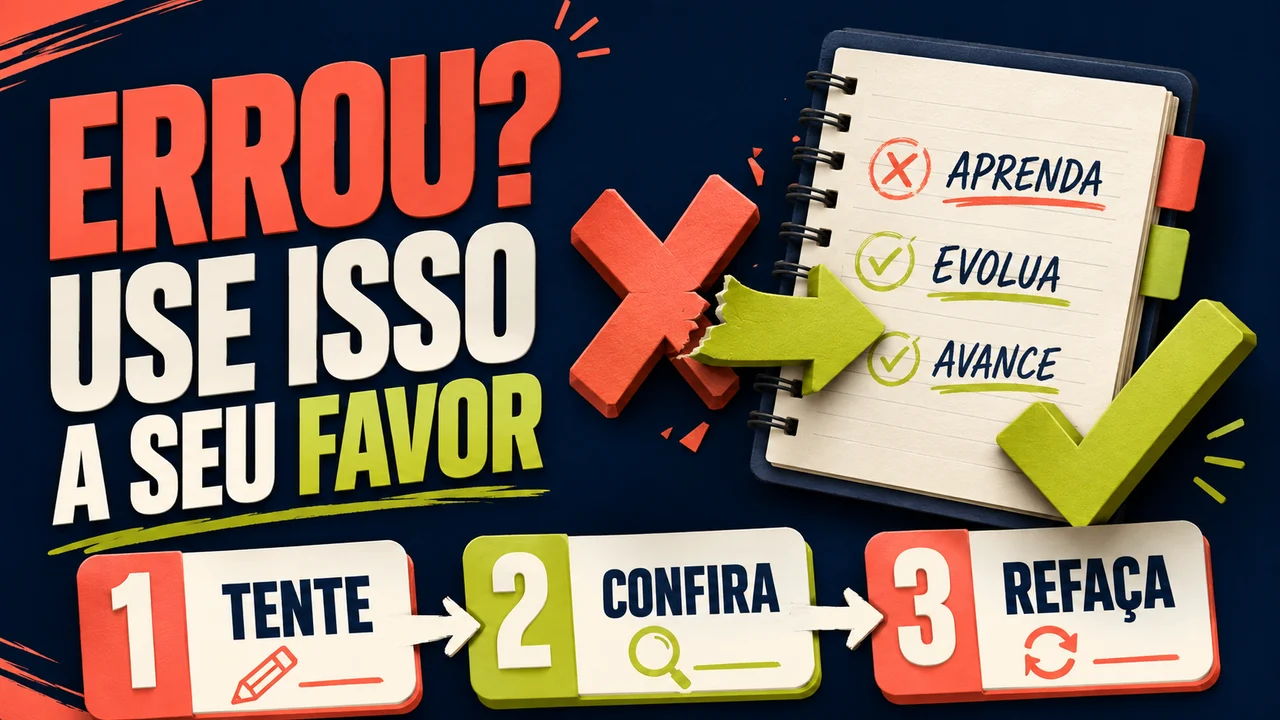
Resolver questões sobre omissão de operações é útil quando os erros geram diagnóstico. Apenas marcar acerto ou erro não informa se a dificuldade estava na leitura do caso, na origem da norma, no conceito de operação tributável ou na associação entre conduta e consequência.
Um caderno de erros pode usar categorias estáveis:
- confusão entre norma nacional e estadual;
- conceito não localizado no dispositivo;
- dado relevante ignorado no enunciado;
- conclusão construída sem suporte textual;
- obrigação de registro confundida com consequência;
- mecanismo de apuração compreendido de forma incompleta.
Depois de classificar, reescreva a justificativa correta com poucas palavras e indicação da base consultada. Nas revisões seguintes, compare erros da mesma categoria. Se a falha se repetir, retorne ao dispositivo e refaça o caminho lógico; se for isolada, uma releitura do enunciado pode ser suficiente.
Prepare-se sem presumir edital aberto
A informação disponível trata de um assunto de estudo e não confirma novo edital, banca, vagas, remuneração, requisitos ou calendário. Portanto, esta é uma fase de preparação provisória, não de inscrição nem de escolha formal de cargo. O planejamento precisa preservar essa incerteza.
Como orientação editorial, inclua o tema em uma rotina flexível para a área fiscal, sem abandonar outras prioridades com base apenas nessa referência. Reserve momentos distintos para leitura normativa, elaboração de fichas, resolução de questões e revisão dos erros. A proporção entre essas atividades deve acompanhar as dificuldades percebidas pelo próprio candidato.
Também é prudente datar as anotações. Como normas e informações sobre seleções podem mudar, a data permite saber quando determinado resumo foi produzido e o que precisará ser conferido posteriormente. Acompanhar canais oficiais do Governo de Santa Catarina ajuda a distinguir uma atualização efetiva sobre o concurso de conteúdos voltados apenas à preparação.
Extraia as regras quando houver edital
Como não há regras de prova informadas, não é possível afirmar peso, formato, disciplinas, etapas ou nível de aprofundamento. Se o edital prever esse conteúdo, o candidato poderá transformar as disposições publicadas em um roteiro objetivo, sem depender de expectativas formadas antes da abertura da seleção.
Nesse momento, a orientação editorial é procurar a denominação exata do conteúdo, sua posição no programa e eventuais referências normativas expressas. Registre também como o assunto se relaciona com outros tópicos próximos, mas mantenha separados os pontos que o documento não conectar.
Para decidir o grau de prioridade, compare o conteúdo efetivamente publicado com seu diagnóstico de estudos. Um tema já compreendido pode exigir revisão e questões; um tema com erros conceituais recorrentes pode pedir nova leitura da legislação. Até que existam informações oficiais, o melhor resultado concreto é manter material rastreável, dúvidas bem formuladas e uma rotina que possa ser ajustada sem desperdício.
Atualizado em
Confira prazos e retificações no órgão ou na banca antes de se inscrever. Consultar fontes oficiais · Solicitar correção