NOTÍCIA
Concurso público: princípios orçamentários ganham destaque nos estudos
Os princípios orçamentários são recorrentes em provas de Administração Financeira e Orçamentária e Contabilidade Pública. O conteúdo merece atenção especial de candidatos das áreas fiscal, administrativa, contábil e de controle.
Os princípios orçamentários integram o conjunto de conhecimentos exigidos em diferentes concursos públicos, especialmente nas disciplinas de Administração Financeira e Orçamentária (AFO) e Contabilidade Pública. O tema reúne regras que orientam a elaboração, a aprovação, a execução e o controle dos orçamentos governamentais.
A preparação deve considerar tanto os fundamentos previstos na legislação quanto a abordagem apresentada no Manual de Contabilidade Aplicada ao Setor Público (MCASP). Nas provas, as bancas podem cobrar conceitos, exceções e aplicações práticas desses princípios.
Detalhes
Entre os pontos mais relevantes estão os princípios da unidade, universalidade, anualidade, exclusividade, orçamento bruto, legalidade, publicidade, transparência e não vinculação das receitas de impostos. O candidato também deve compreender como cada regra se relaciona com a Lei Orçamentária Anual e com a gestão das finanças públicas.
A matéria costuma aparecer em seleções para carreiras fiscais, tribunais de contas, controladorias e órgãos administrativos. Como não se trata do anúncio de um concurso específico, não há informações sobre vagas, cargos, remuneração, requisitos ou banca organizadora.
Cronograma
O conteúdo divulgado tem caráter educacional e não apresenta período de inscrições, data de prova ou outras etapas de um certame. Cada candidato deve consultar o edital da seleção de seu interesse para verificar o programa exigido e o peso atribuído às disciplinas orçamentárias.
Próximos passos
A orientação é estudar os conceitos no MCASP e na legislação aplicável, organizar um quadro com regras e exceções e resolver questões recentes da banca responsável pelo concurso pretendido. Revisões periódicas ajudam a diferenciar princípios com características semelhantes e a identificar as formulações mais usadas nas provas.
Transforme o tema em uma rotina verificável
Como esta é uma notícia de conteúdo preparatório, e não a abertura de uma seleção, a necessidade imediata não é correr atrás de inscrição ou montar um cronograma baseado em uma prova já anunciada. O passo útil é verificar se princípios orçamentários aparecem no programa da seleção que interessa ao candidato e, depois, dimensionar a atenção que o assunto receberá.
A orientação editorial é começar por um diagnóstico simples: anotar quais princípios já são reconhecidos com segurança, quais ainda são confundidos e quais exceções exigem consulta frequente. Esse registro evita estudar todo o assunto com a mesma intensidade e ajuda a concentrar revisão nos pontos de maior dúvida.
Também convém separar a existência do tema no edital da percepção de que ele é recorrente em determinadas áreas. A recorrência justifica atenção preventiva, mas não substitui o conteúdo programático da seleção escolhida. Se ainda não houver edital, o estudo será provisório e deverá ser ajustado quando as regras forem publicadas.
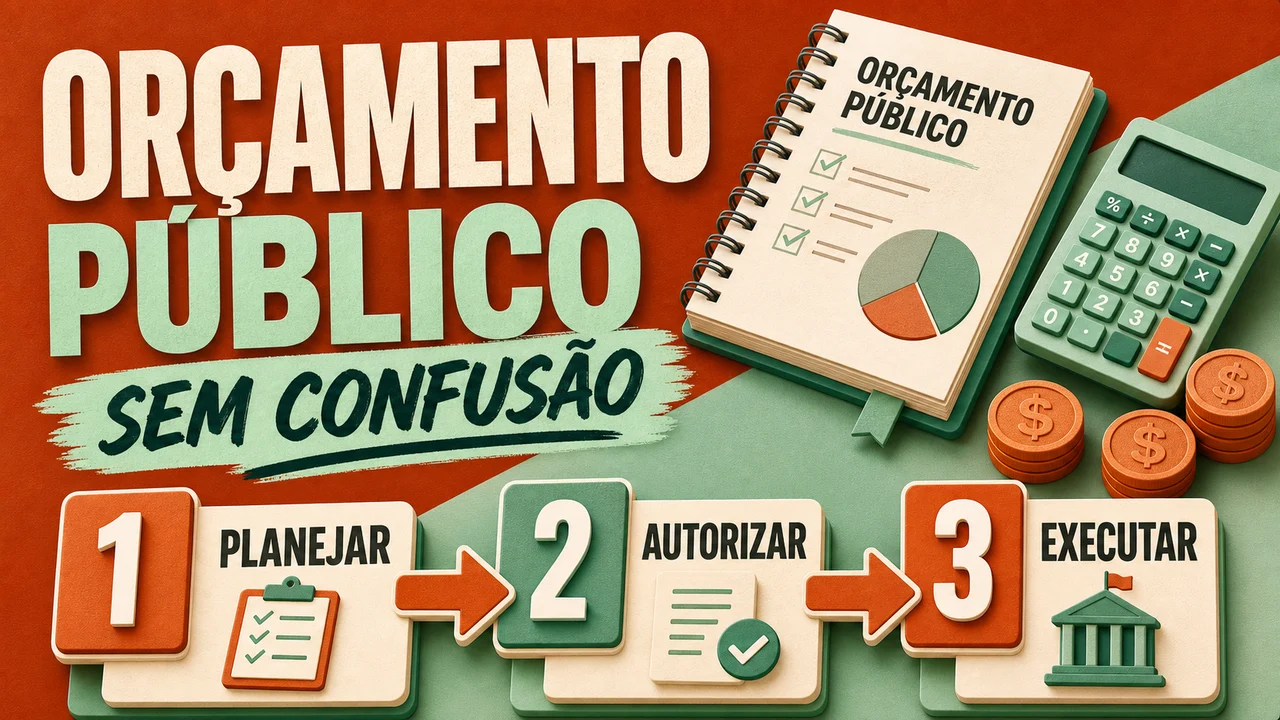
Faça primeiro o recorte do edital
Quando tiver acesso ao edital, procure as referências a Administração Financeira e Orçamentária, Contabilidade Pública, orçamento público e princípios orçamentários. A nomenclatura pode orientar o alcance inicial do estudo, mas o candidato deve registrar exatamente as expressões usadas no programa, sem presumir conteúdos que não estejam indicados.
Uma ficha pessoal pode reunir:
- trecho do programa relacionado ao assunto;
- disciplina em que o tema foi inserido;
- menção expressa ao MCASP ou à legislação aplicável;
- nível atual de domínio de cada princípio citado no material de estudo;
- dúvidas que dependem de leitura mais cuidadosa;
- data da última revisão e resultado das questões resolvidas.
Se o edital não detalhar as regras de prova, essa ficha ainda pode receber posteriormente informações sobre formato, cobrança e peso, quando elas forem identificadas no documento da seleção. Até lá, é mais seguro não atribuir importância matemática ao assunto nem presumir como ele será avaliado.
Organize os princípios sem misturar conceitos
O conjunto destacado inclui unidade, universalidade, anualidade, exclusividade, orçamento bruto, legalidade, publicidade, transparência e não vinculação das receitas de impostos. A orientação editorial é dedicar uma ficha curta a cada princípio, sempre usando a mesma estrutura. A padronização facilita comparações e revela onde a compreensão ainda está incompleta.
Em cada ficha, reserve campos para nome, definição encontrada no material adotado, palavras centrais, relação com a Lei Orçamentária Anual, exceções estudadas e exemplo de aplicação apresentado pela fonte de estudo. Inclua ainda um campo chamado “confusão provável”, no qual será registrado o princípio com que aquele conceito costuma ser trocado pelo próprio candidato.
Esse método é especialmente útil porque uma leitura corrida pode produzir familiaridade sem precisão. Saber reconhecer o nome não significa conseguir avaliar uma afirmação sobre conceito, exceção ou aplicação prática. A ficha deve permitir que o candidato explique o ponto com linguagem própria e depois confronte sua explicação com o material utilizado.
Compare MCASP e legislação com cuidado
A notícia destaca que a preparação deve considerar o MCASP e a legislação aplicável. Isso não significa reunir referências indiscriminadamente. Como orientação editorial, o candidato pode manter dois blocos de anotação: um para o que encontrou no manual e outro para o que localizou na legislação indicada em seu programa ou material de apoio.
A finalidade não é criar interpretações jurídicas próprias, mas perceber como o mesmo tema aparece em referências diferentes. Sempre registre a origem da anotação dentro do seu caderno, ainda que de forma abreviada. Assim, uma dúvida surgida durante a resolução de questões poderá ser conferida no lugar adequado, sem depender apenas da memória.
Evite transformar resumos de terceiros em fundamento definitivo. Quando houver aparente conflito entre anotações, marque a divergência e retorne aos materiais previstos para o estudo. Como o conteúdo divulgado não apresenta um edital específico, não é possível afirmar aqui qual versão do manual, qual legislação ou qual recorte será exigido em determinada seleção.
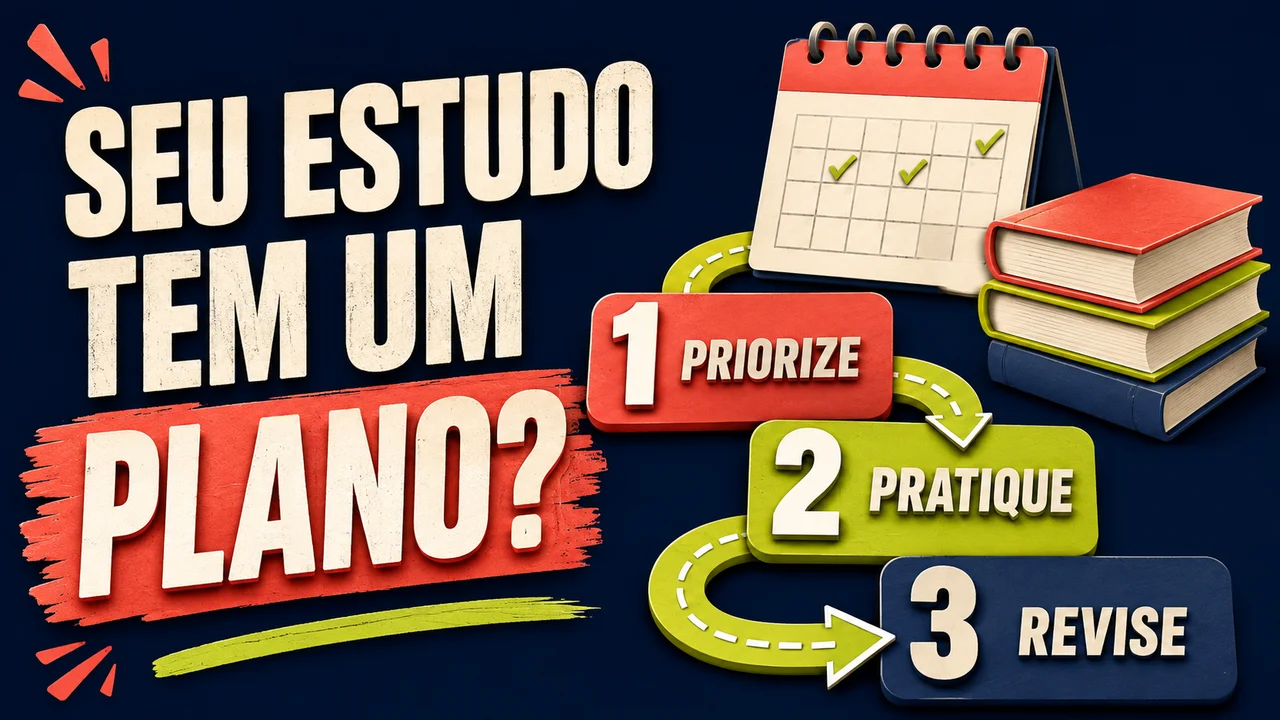
Use questões para localizar o tipo de erro
Resolver questões recentes da banca pretendida é uma recomendação prática já compatível com essa fase de preparação. O ganho, porém, depende do registro do erro. Marcar apenas acerto ou falha informa pouco; o candidato precisa identificar por que escolheu determinada resposta e qual elemento do enunciado alterou sua decisão.
Classifique cada dificuldade em categorias pessoais, como:
- conceito não lembrado;
- troca entre princípios semelhantes;
- exceção não reconhecida;
- leitura apressada de uma palavra decisiva;
- aplicação prática mal interpretada;
- anotação incompleta sobre a relação com a Lei Orçamentária Anual;
- divergência entre o resumo pessoal e o material consultado.
Essas categorias são instrumentos de estudo, não critérios da seleção. Depois de algumas sessões, elas mostram se o problema está na base conceitual, na comparação entre regras ou na leitura das formulações. A revisão seguinte pode então ser direcionada ao motivo real do erro.
Crie revisões que exijam recuperação ativa
Reler marcações pode ser confortável, mas nem sempre revela se o conteúdo está disponível na memória. Uma revisão mais útil começa com o material fechado. Escolha um princípio e tente registrar sua definição, sua relação com o orçamento e as exceções anotadas anteriormente. Só depois compare a resposta com a ficha correspondente.
Outra atividade possível é embaralhar os nomes dos princípios e as descrições retiradas do próprio material de estudo. O objetivo é reconstruir os pares e justificar cada associação. Quando duas descrições parecerem igualmente possíveis, essa hesitação deve gerar uma anotação para revisão, não um palpite descartado após conferir a resposta.
As revisões periódicas podem alternar três tarefas: explicação oral curta, comparação entre fichas e resolução de questões. Registre data, assunto revisto, dúvida principal e encaminhamento adotado. O histórico permitirá verificar se a mesma confusão reaparece ou se o desempenho melhora depois de uma alteração no método.
Adapte a profundidade ao objetivo pretendido
O assunto é relevante para candidatos interessados nas áreas fiscal, administrativa, contábil e de controle, mas isso não autoriza supor que todas as seleções cobrarão o conteúdo da mesma maneira. O programa, o peso das disciplinas e as regras da prova devem orientar a profundidade final, se essas informações forem apresentadas no edital.
Antes de aprofundar, avalie três pontos: presença expressa do tema, tempo disponível e quantidade de lacunas detectadas nas questões. Um candidato que ainda confunde os conceitos básicos deve priorizar clareza e comparação. Quem já reconhece as definições pode concentrar esforços nas exceções e aplicações encontradas nos materiais pertinentes, sem abandonar revisões breves do núcleo conceitual.
Se não houver seleção definida, mantenha o estudo modular. Fichas independentes, registros de erros e resumos com origem identificada são mais fáceis de reorganizar quando surgir um edital. Essa preparação provisória evita tratar uma notícia educacional como se fosse convocação para um certame aberto.
Resolva dúvidas da fase sem criar certezas
A ausência de vagas, cargos, remuneração, requisitos, banca e cronograma não é uma informação a ser preenchida por estimativa. Esses elementos simplesmente não fazem parte deste conteúdo preparatório. Portanto, não há decisão de inscrição a tomar com base nele, nem prazo vigente que possa ser inferido.
Também não é possível concluir que princípios orçamentários terão determinado peso ou formato de cobrança em uma futura prova. A ação possível agora é preparar uma base organizada, acompanhar a seleção de interesse e, quando houver documento correspondente, comparar o programa efetivo com o material já produzido.
Para encerrar cada ciclo de estudo, responda por escrito: quais princípios consigo distinguir, onde ainda dependo de consulta, quais exceções estão registradas e que erros voltaram a aparecer? Essas respostas dão ao candidato um próximo passo concreto sem prometer incidência, resultado ou aprovação.
Atualizado em
Confira prazos e retificações no órgão ou na banca antes de se inscrever. Consultar fontes oficiais · Solicitar correção